Modelos Cuantitativos y Ejecución Algorítmica
En este articulo hablaremos sobre modelos cuantitativos en trading. Exploraremos diferentes modelos cuantitativos y como se ejecutan a traves de algoritmos.
Archivo
Todos los informes, del más reciente al más antiguo.
En este articulo hablaremos sobre modelos cuantitativos en trading. Exploraremos diferentes modelos cuantitativos y como se ejecutan a traves de algoritmos.
El mercado es un sistema adaptativo complejo en el que multitud de agentes interactúan con el propósito de maximizar sus diferentes estrategias. La suma de las acciones de los individuos no siempre corresponde con el comportamiento general del sistema.
El Alpha Trading es la forma de modelar Alpha Factors en escenarios de exposicion a la rentabilida
En este artículo, vamos a desarrollar todos los fundamentos del Arbitrage Pricing Theory (ACP por sus siglas en inglés) y los procesos de price discovery
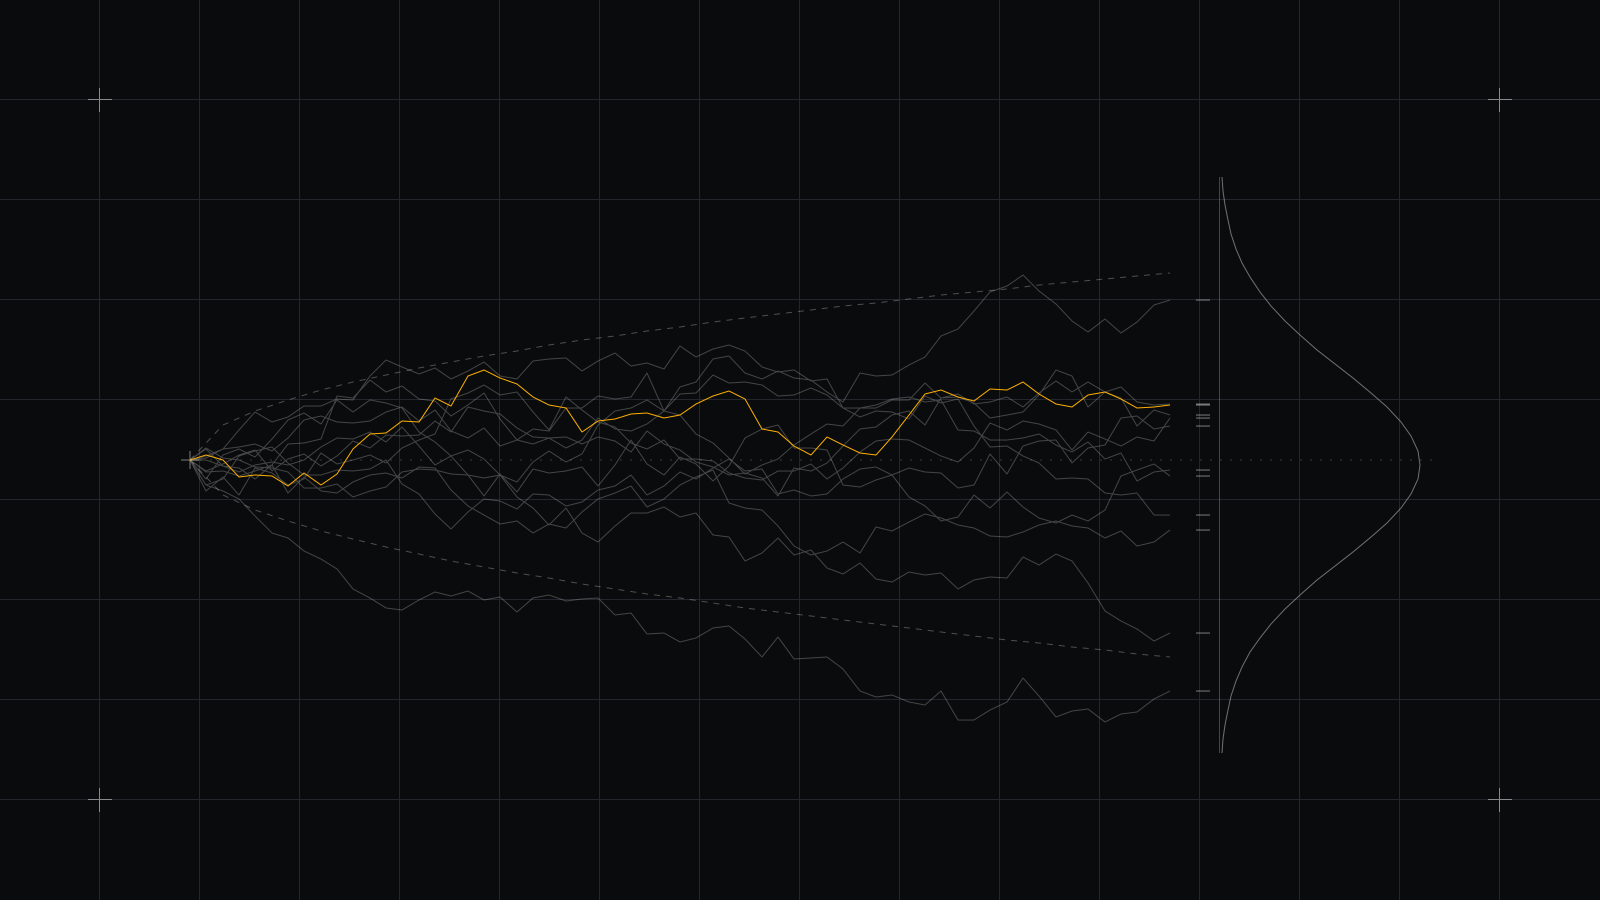
En la teoría de la probabilidad, un proceso estocástico es un concepto matemático que sirve para representar magnitudes aleatorias que varían con el tiempo o para caracterizar una sucesión de variables aleatorias (estocásticas) que evolucionan en función de otra variable, generalmente el tiempo.
En este estudio, nos proponemos implementar una técnica de Volatility Targeting en Python partiendo de cero. Para ello, haremos uso de una metodología sencilla pero efectiva.
Aunque el público en general tiende a tener una concepción equivocada sobre uno de los usos más comunes de la volatilidad, que es suponer su efecto predictivo en cuanto a su volatilidad futura o el movimiento de los activos
En este artículo, vamos a explorar los estimadores de volatilidad más ampliamente utilizados en el ámbito del trading. Explicaremos tanto sus ventajas como sus limitaciones y proporcionaremos cualquier otra información relevante.
En la próxima serie de artículos, profundizaremos en el concepto de volatilidad. Empezaremos estudiando su marco teórico en detalle, para luego explorar sus causas, efectos y consecuencias.